Domain schneckengehäuse.de kaufen?
Wir ziehen mit dem Projekt
schneckengehäuse.de um.
Sind Sie am Kauf der Domain
schneckengehäuse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schneckengehäuse.de kaufen?
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **

Ähnliche Suchbegriffe für Verpachtung
Top-Angebote
Produkte zum Begriff Verpachtung:
-
Städter Ausstecher SchneckeDie Schnecke trägt ihr Haus ständig mit sich herum und ist entsprechend langsam. Mit unserem Ausstecher geht das Backen der Kriechtiere aus Keksteig allerdings deutlich schneller als im Schneckentempo, versprochen!Diese Ausstechform wurde mit viel Liebe zum Detail entwickelt. Zu den fein ausgearbeiteten Konturen kommt nun noch die Prägung auf den Plätzchen dazu, dadurch wirken sie noch viel plastischer und sind auch ohne große Verzierungen wunderschön. Oder man nutzt die Prägelinien beim Verzieren. In unserem Sortiment finden Sie Präge-Ausstecher von A wie Affe bis Z wie Zirkuszelt. Die Ausstechformen eignen sich zudem zum Basteln und Ausstechen von Modelliermasse (z. B. Wachs, Knetmasse, Ton/Keramik u.v.m.). Schauen Sie doch mal in unser Anleitungsvideo!Die Ausstechform ist aus Edelstahl gefertigt und ist rostfrei, spülmaschinenfest, lebensmittelecht. Die Ausstechform wird punktgeschwei...7,05 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **


Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig?
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig? Grundsätzlich sind diese Einnahmen nicht umsatzsteuerpflichtig, da es sich um steuerfreie Umsätze gemäß § 4 Nr. 12 UStG handelt. Dies gilt sowohl für die Vermietung von Wohnraum als auch von Gewerbeimmobilien. Allerdings kann es Ausnahmen geben, zum Beispiel wenn zusätzliche Leistungen wie Möblierung oder Reinigung angeboten werden. In diesem Fall könnten diese Zusatzleistungen umsatzsteuerpflichtig sein. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater beraten zu lassen. **
Top-Angebote
Produkte zum Begriff Verpachtung:
-
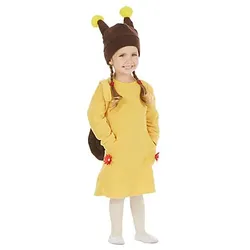
Kinderkostüm "Schnecke"Kinderkostüm Schnecke – von wegen lahme Schnecke! Verkleidet als süßes Weichtier kann Ihr Kind ausgelassen über den Kinderball flitzen!Besonderheiten: Kleid mit aufgenähten Blümchen, Rucksack mit Schneckenhaus zum Aufwickeln, Mütze mit angenähten FühlernLieferumfang: Kleid, Mütze, Schneckenhaus-RucksackDetails: Kleid hinten mit Klettverschluss, vorne mit Taschen, Schneckenhaus-Rucksack mit KlettverschlussFarbe: gelb/braunStoffart: FleeceMaterial: 100 % PolyesterMit diesem zuckersüßen Schneckenkostüm hat Ihr Kind die Chance allen zu beweisen, dass Schnecken nicht immer nur langsam unterwegs sind. Spielen, toben, springen – das weiche und bequeme Kostüm Schnecke macht alles problemlos mit. Weiterer Vorteil: Durch den Fleece-Stoff ist das Schneckenkostüm angenehm warm und kann somit auch an dem ein oder anderen Faschingsumzug getragen werden.29,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Städter Ausstecher SchneckeDie Schnecke trägt ihr Haus ständig mit sich herum und ist entsprechend langsam. Mit unserem Ausstecher geht das Backen der Kriechtiere aus Keksteig allerdings deutlich schneller als im Schneckentempo, versprochen!Diese Ausstechform wurde mit viel Liebe zum Detail entwickelt. Zu den fein ausgearbeiteten Konturen kommt nun noch die Prägung auf den Plätzchen dazu, dadurch wirken sie noch viel plastischer und sind auch ohne große Verzierungen wunderschön. Oder man nutzt die Prägelinien beim Verzieren. In unserem Sortiment finden Sie Präge-Ausstecher von A wie Affe bis Z wie Zirkuszelt. Die Ausstechformen eignen sich zudem zum Basteln und Ausstechen von Modelliermasse (z. B. Wachs, Knetmasse, Ton/Keramik u.v.m.). Schauen Sie doch mal in unser Anleitungsvideo!Die Ausstechform ist aus Edelstahl gefertigt und ist rostfrei, spülmaschinenfest, lebensmittelecht. Die Ausstechform wird punktgeschwei...7,05 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
Ähnliche Suchbegriffe für Verpachtung
-
Coaching - zum Wachstum inspirierenCoaching - zum Wachstum inspirieren , "Dieses Buch stellt Coaching in seiner heutigen Vielfalt vor, die sich aus den unterschiedlichen Wurzeln in diversen Disziplinen und Grundorientierungen ergibt. Die übergreifende Leitidee des Wachstums verbindet wirtschaftliche mit menschlicher Entwicklung. In drei Sektionen werden relevante, unterschiedliche Perspektiven auf Coaching, Beratung und Führung und die einschlägigen Schulen dargestellt. Die Leser:innen erhalten einen orientierenden Überblick und so die Möglichkeit, den eigenen Professionalisierungsprozess gemäß individuellen Präferenzen und Perspektiven zu intensivieren." Prof. Dr. Jürgen Kriz, Universität Osnabrück Multiperspektivität als Kompetenz im Coaching Bücher über Coaching und Coachingmethoden gibt es zuhauf. Leider präsentieren die meisten nur den bevorzugten Ansatz der jeweiligen Autor:in oder wiederholen die formale Struktur von Coachinganlässen und -prozessen. Dieses Handbuch bietet die Gelegenheit, diverse wissenschaftlich fundierte Ansätze und Schulen jeweils aus der Sicht einer Vertreter:in kennenzulernen. Es führt bereits Gedachtes, Erprobtes und Bewährtes zusammen zu einem inter- und transdisziplinären, schulenübergreifenden Gesamtwerk. Ziel ist es, die Grundlagen, Haltungen und Methoden des Coachings zu verstehen, aus verschiedenen Blickwinkeln zu beleuchten und sie gegebenenfalls in ein eigenes Coachingkonzept zu integrieren. Mit Beiträgen von Elke Berninger-Schäfer ¿ Daniela Blickhan ¿ Leonie Derwahl ¿ Margret Fischer ¿ Franz Josef Geider ¿ Rolf Göppel ¿ Carolin Graßmann ¿ Rainer Hundsdörfer ¿ Carsten Kärcher ¿ Axel Koch ¿ Peter Kosarz ¿ Thomas Kretschmar ¿ Jürgen Kriz ¿ Sebastian Lerch ¿ André Niggemeier ¿ Matthias Ohler ¿ Julia Perlinger ¿ Yvonne Reyhing ¿ Dirk Rohr ¿ Lara Felisa Rubbel ¿ Gunther Schmidt ¿ Bernd Schumacher ¿ Stefan Stenzel ¿ Antje Tschira ¿ Henrik Weitzel ¿ Andrea Wurst ¿ Monika Zimmermann. Die Herausgeberin: Monika Zimmermann, Prof. Dr.; Diplom-Erziehungswissenschaftlerin; Pädagogin; Professorin an der Internationalen Berufsakademie, Studiengänge Soziale Arbeit & Management und Soziale Arbeit, Management & Coaching; Personal und Business Coach; Systemische Beraterin/Therapeutin (Internationale Gesellschaft für systemische Therapie - igst); Senior Coach, Sachverständige, Gutachterin und Mitglied im Fachausschuss Forschung im Deutschen Bundesverband Coaching e.V. (DBVC); Educational Provider for Business Coaching und Scientific Coaching Expert der International Organization for Business Coaching e.V. (IOBC); Lehr-Coach und zertifizierter Coaching-Weiterbildungsanbieter (DBVC und IOBC); Gründerin und Inhaberin des Zentrums für interdisziplinäres Coaching; Mitglied des wissenschaftlichen Beirats der Oskar-Patzelt-Stiftung (Großer Preis des Mittelstands). , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20240304, Titel der Reihe: Beratung, Coaching, Supervision##, Redaktion: Zimmermann, Monika, Seitenzahl/Blattzahl: 541, Keyword: Beratung; Coaching(-Ausbildung); Führung; Therapie; Wachstum; Zukunft von Coaching und Führung; schulenübergreifend, Fachschema: Coaching~Manager / Coaching, Warengruppe: HC/Angewandte Psychologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 165, Höhe: 44, Gewicht: 1044, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Parrique, Timothée: Wachstum bremsen oder untergehenWachstum bremsen oder untergehen , Wie wir mit Degrowth die Welt retten | Das Grundlagenbuch zum Thema Degrowth und Postwachstum , Achsschenkel > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20241127, Produktform: Leinen, Autoren: Parrique, Timothée, Übersetzung: Hemminger, Andrea, Seitenzahl/Blattzahl: 368, Themenüberschrift: SOCIAL SCIENCE / General, Keyword: Armut und Klimakrise; Bruttosozialprodukt Kritik; Degrowth; Degrowth Einführung; Kapitalismus-Kritik; Klimawandel; Kreislaufwirtschaft Grenzen; Lebensqualität; Nachhaltigkeit; Natürliche Ressourcen; Overshoot; Postwachstum; Postwachstumsgesellschaft; Postwachstumsökonomie; Soziale Ungleichheit; Suffizienz-Strategie; Umweltpolitik; Umweltschutz; Ungleichverteilung; Wirtschaftssystem; Wirtschaftswachstum; grünes Wachstum; Ökologie und Wirtschaft, Fachschema: Verbrauch~Gesellschaft / Zukunft, Alternativen~Umwelt / Politik, Wirtschaft, Planung~Wirtschaftstheorie~Wachstum (wirtschaftlich) - Wachstumstheorie~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaftspolitik~Kapitalismus~Spätkapitalismus~Wirtschaft / Umwelt~Wirtschaft / Allgemeines, Einführung, Lexikon~Nachhaltigkeit~Sustainable Development, Fachkategorie: Prognosen, Zukunftsstudien~Grüne Politik / Ökopolitik / Umweltschutz~Wirtschaftstheorie und -philosophie~Wirtschaftswachstum~Wirtschaftsprognose~Wirtschaftspolitik, politische Ökonomie~Kapitalismus~Umweltökonomie~Volkswirtschaft: Sachbuch~Nachhaltigkeit, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 125, Höhe: 33, Gewicht: 455, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
-
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
-
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig?
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig? Grundsätzlich sind diese Einnahmen nicht umsatzsteuerpflichtig, da es sich um steuerfreie Umsätze gemäß § 4 Nr. 12 UStG handelt. Dies gilt sowohl für die Vermietung von Wohnraum als auch von Gewerbeimmobilien. Allerdings kann es Ausnahmen geben, zum Beispiel wenn zusätzliche Leistungen wie Möblierung oder Reinigung angeboten werden. In diesem Fall könnten diese Zusatzleistungen umsatzsteuerpflichtig sein. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater beraten zu lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.